La réforme de la facturation électronique n'est plus un projet lointain. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA, donc la quasi-totalité des cabinets d'avocats, doit pouvoir recevoir ses factures fournisseurs sous forme électronique. Le 1er septembre 2027, les cabinets devront aussi émettre leurs factures aux professionnels par ce canal et transmettre certaines données à l'administration.
Pour un avocat, la réforme pose des questions particulières : le secret professionnel, les débours, les fonds maniés en CARPA, les notes de provision. Ce guide fait le point sur ce qui est fixé par les textes, ce qui reste discuté, et ce que Lexlane fait concrètement aujourd'hui. Nous distinguons nettement ce qui est disponible de ce qui ne l'est pas encore.
Ce guide ne remplace pas l'avis de votre expert-comptable, notamment sur les points que l'administration n'a pas tranchés.
Le calendrier légal
Le calendrier résulte de l'article 91 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024, qui a fixé les dates actuelles de généralisation.
| Date | Obligation | Qui est concerné |
|---|---|---|
| 1er septembre 2026 | Réception des factures électroniques | Toutes les entreprises assujetties à la TVA |
| 1er septembre 2026 | Émission et e-reporting | Grandes entreprises et entreprises de taille intermédiaire |
| 1er septembre 2027 | Émission et e-reporting | PME, TPE et micro-entreprises |
La plupart des cabinets relèvent de la dernière ligne : l'émission électronique s'imposera à eux le 1er septembre 2027. À cette date, une facture PDF envoyée par e-mail à un client professionnel ne suffira plus.
Les trois obligations, concrètement
La réception
Vos fournisseurs (bailleur, éditeurs, prestataires informatiques) vous adressent déjà, ou vous adresseront, leurs factures via une plateforme agréée. Vous devez en avoir une pour les recevoir.
L'émission (e-invoicing)
Les factures adressées à un client professionnel établi en France devront transiter par une plateforme agréée, dans un format structuré. La plateforme les transmet à celle du client et communique les données utiles à l'administration. Chaque facture a ensuite un cycle de vie : déposée, mise à disposition, refusée, rejetée, encaissée.
L'e-reporting
Les opérations qui ne donnent pas lieu à une facture électronique, en particulier les prestations aux particuliers et les clients étrangers, font l'objet d'une déclaration de données à l'administration. Pour les prestations de services, dont la TVA est exigible à l'encaissement, s'ajoutent les données de paiement.
Les plateformes agréées (PA, ex-PDP)
Les plateformes de dématérialisation partenaires (PDP) s'appellent désormais plateformes agréées. La DGFiP en a publié une première liste de 101 le 16 janvier 2026. Un logiciel de gestion qui n'est pas lui-même immatriculé n'est pas une PA : c'est une « solution compatible », qui dépose les factures sur la PA choisie par le cabinet.
La profession dispose de sa propre offre : le CNB a retenu Cecurity, avec l'ANAFAGC, et a lancé e-Facturation le 24 août 2026, proposée à 60 € HT par an et accessible par Clé RPVA ou e-Dentitas.
Les formats : Factur-X et UBL
Trois formats structurés sont admis par la réforme. Deux nous intéressent ici :
- Factur-X : un PDF lisible par un humain, dans lequel sont intégrées les données structurées (norme EN 16931). C'est le format le plus naturel pour un cabinet, puisque le client reçoit toujours un document qu'il peut lire.
- UBL 2.1 : un fichier XML seul, sans rendu visuel.
Les points propres aux avocats
Le secret professionnel
En e-invoicing B2B, la facture complète est transmise : c'est l'obligation légale. Interrogée par le CNB, l'administration indique que la nature précise du service n'est pas transmise à l'administration ; l'identité et l'adresse du client le restent, ce que le CNB conteste encore. La pratique recommandée est une désignation sobre dans les données structurées (« Honoraires », « Consultation juridique »).
Les débours
Les débours au sens de l'article 267 II-2° du CGI restent hors de la base de TVA. Un document composé uniquement de débours n'est pas une facture de prestation à transmettre.
Les fonds CARPA
Les fonds de tiers maniés en CARPA ne sont pas des honoraires et ne donnent pas lieu à facture. Les honoraires prélevés sur un compte CARPA restent, eux, des encaissements.
Les notes de provision
C'est le point le moins clair. Pour l'avocat, la TVA sur une provision est exigible à l'encaissement, ce qui plaide pour une facture d'acompte. Mais le traitement exact de la « note de provision » n'est pas tranché dans les sources que nous avons consultées. Voyez-le avec votre expert-comptable.
Ce que Lexlane fait aujourd'hui
Disponible
- Factures au format Factur-X, avec les données structurées EN 16931, et émission possible en UBL 2.1. Les deux syntaxes ont été contrôlées avec le schéma XSD OASIS et les règles officielles EN 16931. Les règles complémentaires françaises seront à valider avec la plateforme retenue.
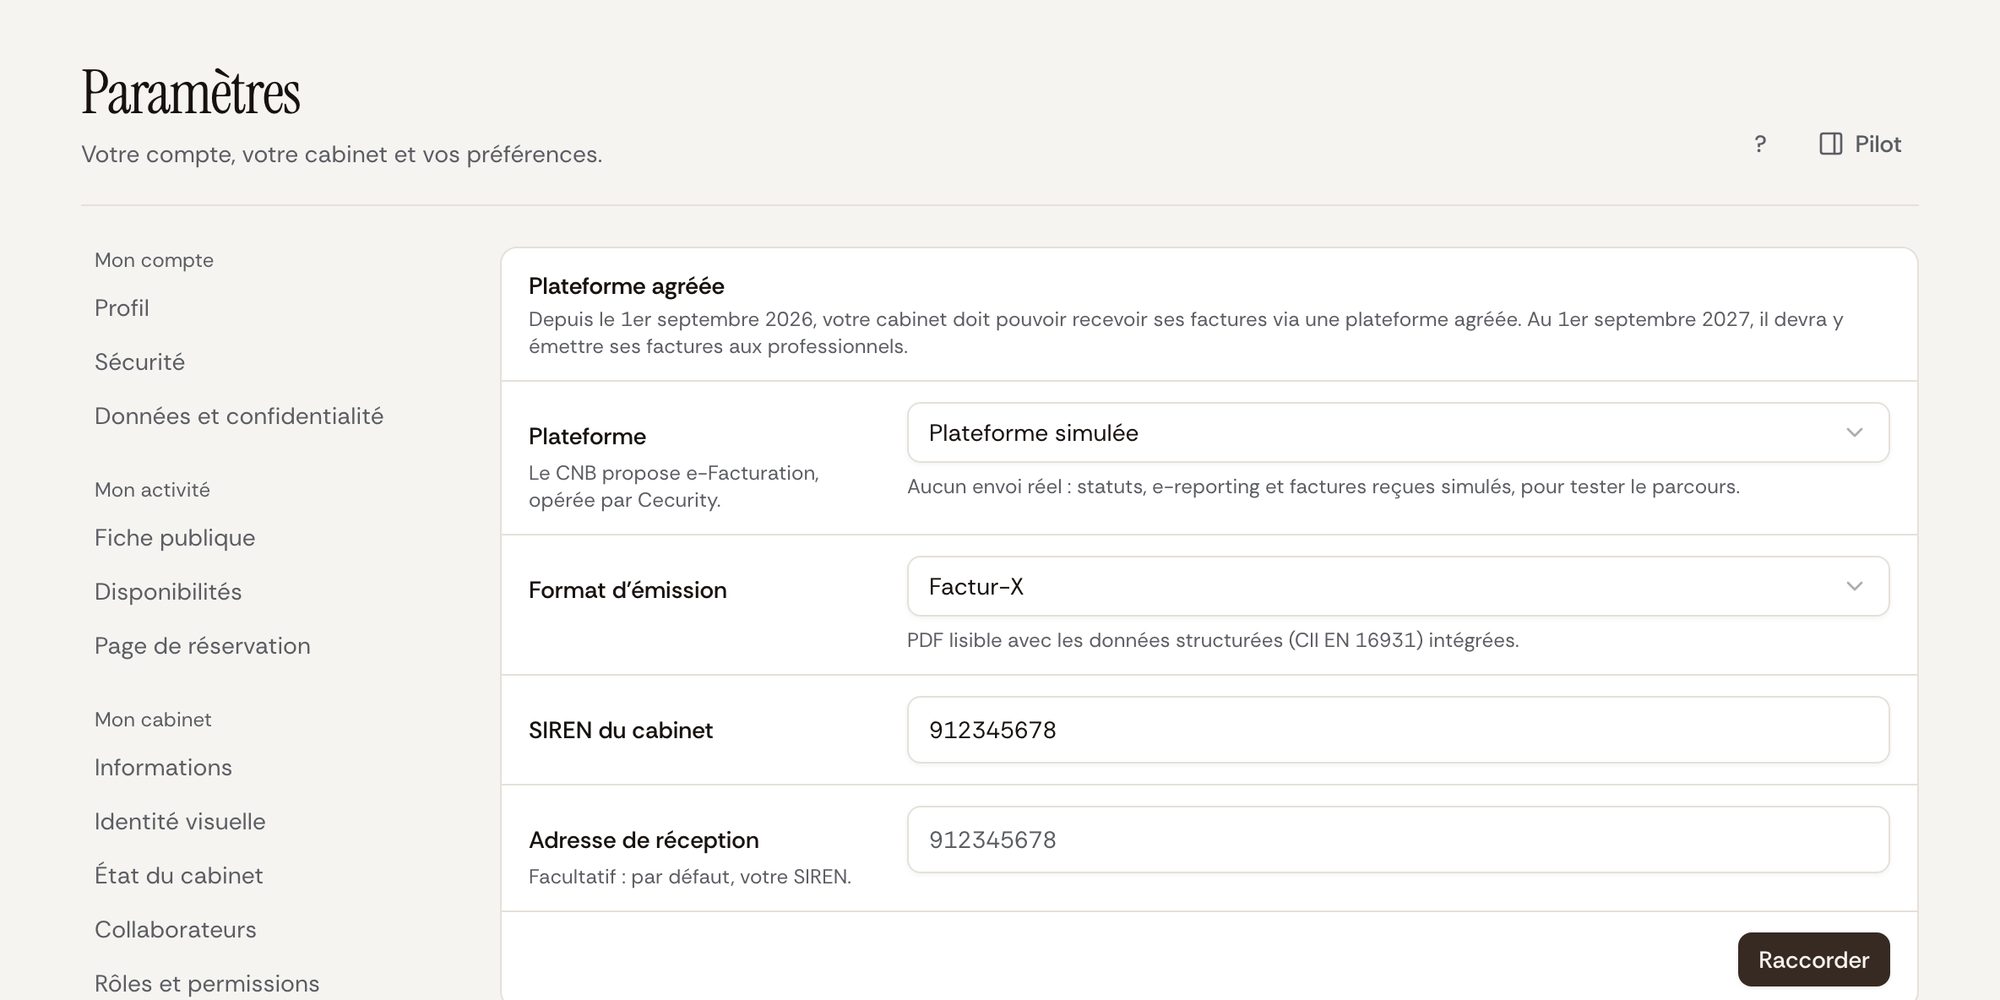
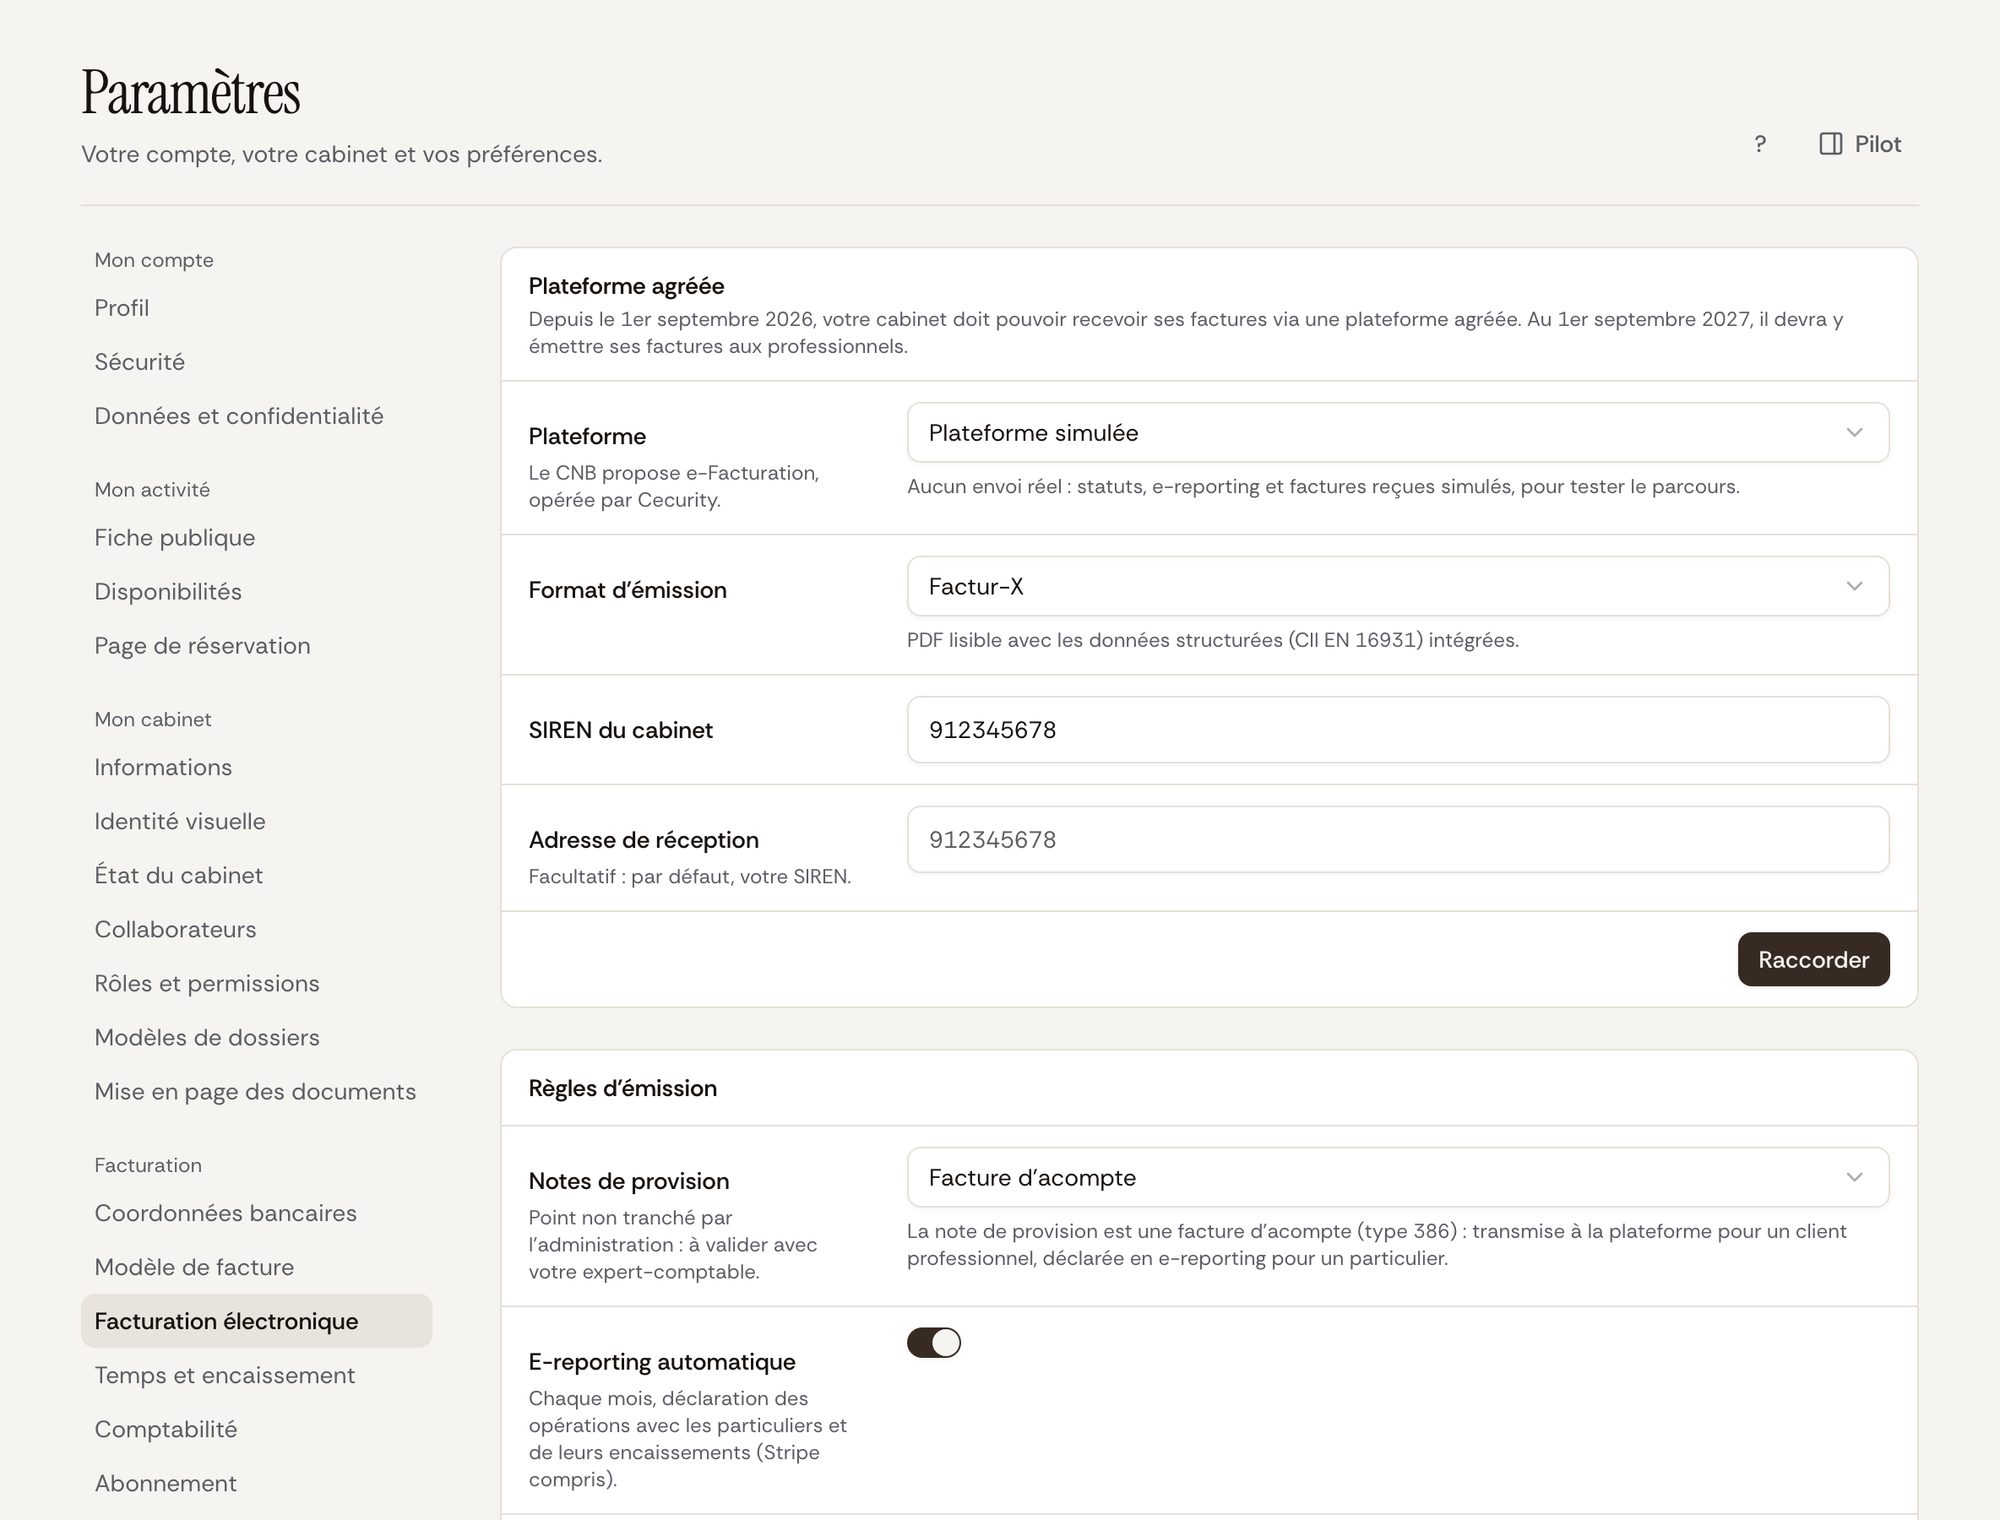
- Paramètres, Facturation électronique : choix de la plateforme, du format d'émission, saisie du SIREN et de l'adresse de réception. Seul le titulaire du cabinet peut raccorder une plateforme.
- Aiguillage automatique de chaque facture : client professionnel en France, vers la plateforme ; particulier ou client étranger, vers l'e-reporting ; brouillons, documents faits uniquement de débours sans TVA et notes de provision destinées à la CARPA, hors flux.
- Cycle de vie sur chaque facture : frise et historique des statuts, motif en cas de rejet ou de refus, avec deux corrections proposées, « Annuler par un avoir » et « Réémettre corrigée ».
- Statut « encaissée » automatique quand la facture est payée, par Stripe ou par marquage manuel.
- E-reporting mensuel des opérations avec les particuliers et de leurs encaissements. Le rapport ne contient que des montants agrégés par jour et par taux de TVA, sous le libellé « Prestations de services juridiques » : aucun nom de client, aucune description de prestation.
- Factures fournisseurs reçues rangées dans Comptabilité, Dépenses : rapprochées d'une dépense déjà saisie quand elles correspondent, sinon proposées comme dépense à valider.
- Alerte sur les clients professionnels sans SIREN, puisqu'une facture ne peut pas être adressée à la plateforme d'un client sans cet identifiant.
- Notes de provision paramétrables : traitées comme facture d'acompte (par défaut, l'option la plus prudente fiscalement) ou comme simple demande de fonds, selon l'avis de votre expert-comptable.
Pas encore disponible
Soyons précis : Lexlane n'est raccordé à aucune plateforme agréée réelle à ce jour. Les plateformes proposées dans les paramètres sont la plateforme simulée, qui permet de tester tout le parcours sans aucun envoi réel, l'e-Facturation du CNB, dont le raccordement suppose un accord éditeur avec le CNB, et Cecurity en contrat direct, dont le raccordement suppose la signature du contrat. Aucune interface publique pour les éditeurs n'a été publiée par ces deux plateformes à la date de cet article.
La feuille de route de Lexlane prévoit le choix et le contrat d'une plateforme fin 2026, un connecteur en bêta début 2027, puis la mise en production pour l'échéance du 1er septembre 2027. Il s'agit d'un calendrier de travail, qui dépend notamment de la signature d'un contrat avec une plateforme.
Ce que vous pouvez faire dès maintenant
- Vérifiez la réception : depuis le 1er septembre 2026, vous devez pouvoir recevoir vos factures fournisseurs via une plateforme agréée.
- Complétez les SIREN de vos clients professionnels : c'est la donnée qui manque le plus souvent.
- Isolez vos débours sur des lignes dédiées, sans TVA, et distinguez les fonds CARPA de vos honoraires.
- Tranchez la question des notes de provision avec votre expert-comptable.
- Relisez vos désignations de prestations pour qu'elles restent sobres.
Les mentions obligatoires, qui ne changent pas avec la réforme, sont rappelées dans notre guide de la facturation des avocats, et le circuit complet, du temps passé à l'encaissement, dans Du temps passé à la facture encaissée. Si vous changez de logiciel avant 2027, ce guide détaille la reprise de vos données.
En pratique
Vous pouvez dès aujourd'hui tester le parcours complet avec la plateforme simulée, compléter les SIREN signalés et régler le traitement de vos notes de provision. Les détails de l'offre sont sur la page Fonctionnalités.
L'essai dure 7 jours, sans engagement : voir les tarifs.
- Facturation électronique
- Réforme 2027
- Factur-X
- E-reporting
- Plateforme agréée
- TVA