La lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT) est souvent vécue comme une obligation de banquier. Elle concerne pourtant l'avocat dès qu'il intervient dans certaines opérations, et les ordres la contrôlent. Le plus difficile n'est généralement pas de comprendre la règle, mais de pouvoir montrer, dossier par dossier et des années plus tard, ce qui a été vérifié, quand et pourquoi.
Cet article rappelle d'abord le cadre, puis décrit la manière dont Lexlane aide à le suivre. Il ne remplace ni le guide pratique du Conseil national des barreaux ni les consignes de votre ordre : en cas de doute sur une situation précise, c'est vers eux qu'il faut se tourner.
Quand l'avocat est-il concerné ?
Les avocats figurent parmi les personnes assujetties du Code monétaire et financier (article L. 561-2), mais dans un champ limité, fixé à l'article L. 561-3. Ils sont concernés lorsqu'ils agissent au nom et pour le compte de leur client dans une transaction financière ou immobilière, ou lorsqu'ils l'assistent dans la préparation ou la réalisation d'opérations portant notamment sur :
- l'achat et la vente de biens immobiliers ou de fonds de commerce ;
- la gestion de fonds, titres ou autres actifs ;
- l'ouverture ou la gestion de comptes bancaires, d'épargne ou de titres ;
- l'organisation des apports nécessaires à la création de sociétés ;
- la constitution, la gestion ou la direction de sociétés, de fiducies ou de structures comparables.
À l'inverse, l'activité juridictionnelle (le contentieux, y compris le conseil pour engager ou éviter une procédure) et la consultation juridique échappent en principe à ces obligations, sauf si la consultation est fournie à des fins de blanchiment ou en sachant que le client la demande à cette fin.
La première question à se poser pour chaque client n'est donc pas « quel est son risque ? » mais « suis-je dans le champ ? ». Un avocat qui ne fait que du contentieux prud'homal n'a pas les mêmes obligations qu'un confrère qui accompagne des acquisitions immobilières ou des levées de fonds. Et un même client peut basculer dans le champ le jour où vous l'assistez dans une cession de fonds de commerce.
Les obligations, dans l'ordre
Identifier et vérifier
Avant d'entrer en relation d'affaires, l'avocat identifie son client et vérifie son identité (article L. 561-5). Pour une personne physique, cela passe par un document officiel d'identité en cours de validité comportant une photographie. Pour une personne morale, par un extrait du registre de moins de trois mois, en pratique le Kbis, et par l'identification de la personne qui agit pour elle.
Lorsque le client n'est pas rencontré physiquement, des mesures complémentaires sont prévues (article R. 561-5-2).
Remonter aux bénéficiaires effectifs
Pour une société, il faut identifier le ou les bénéficiaires effectifs : les personnes physiques qui détiennent, directement ou indirectement, plus de 25 % du capital ou des droits de vote, ou qui exercent un contrôle par un autre moyen (article R. 561-1). La consultation du registre des bénéficiaires effectifs aide, mais ne dispense pas d'un regard critique quand la structure est complexe.
Évaluer le risque et adapter la vigilance
L'intensité des diligences dépend du risque. Le code prévoit une vigilance renforcée dans certains cas, notamment lorsque le client ou son bénéficiaire effectif est une personne politiquement exposée, ou lorsqu'un pays tiers à haut risque est en cause (article L. 561-10), et un examen renforcé des opérations inhabituellement complexes ou d'un montant inhabituel sans justification apparente (article L. 561-10-2). À l'inverse, des mesures simplifiées sont possibles lorsque le risque est faible, par exemple pour une société cotée ou une administration.
En vigilance renforcée, l'avocat s'intéresse en particulier à l'origine des fonds.
Suivre la relation dans le temps
La vigilance ne s'arrête pas à l'ouverture du dossier : elle est constante pendant toute la relation d'affaires (article L. 561-6). Les éléments d'identification doivent être mis à jour, et les opérations rester cohérentes avec ce que l'on sait du client.
Conserver cinq ans
Les documents et informations relatifs à l'identification du client sont conservés cinq ans à compter de la fin de la relation d'affaires (article L. 561-12). C'est ce délai qui pose le plus de difficultés en pratique : les pièces se perdent dans des boîtes mail, des dossiers partagés ou des classeurs, et personne ne sait plus quand la relation a pris fin.
Le soupçon passe par le bâtonnier
Si l'avocat soupçonne qu'une opération porte sur des sommes provenant d'une infraction punie d'une peine de prison de plus d'un an ou est liée au financement du terrorisme, il ne s'adresse pas directement à Tracfin : la déclaration est faite au bâtonnier, qui la transmet (article L. 561-17). Il est interdit d'en informer le client (article L. 561-18). Lexlane ne gère pas cette déclaration, qui relève d'un échange confidentiel avec votre ordre.
La vigilance d'un client dans Lexlane
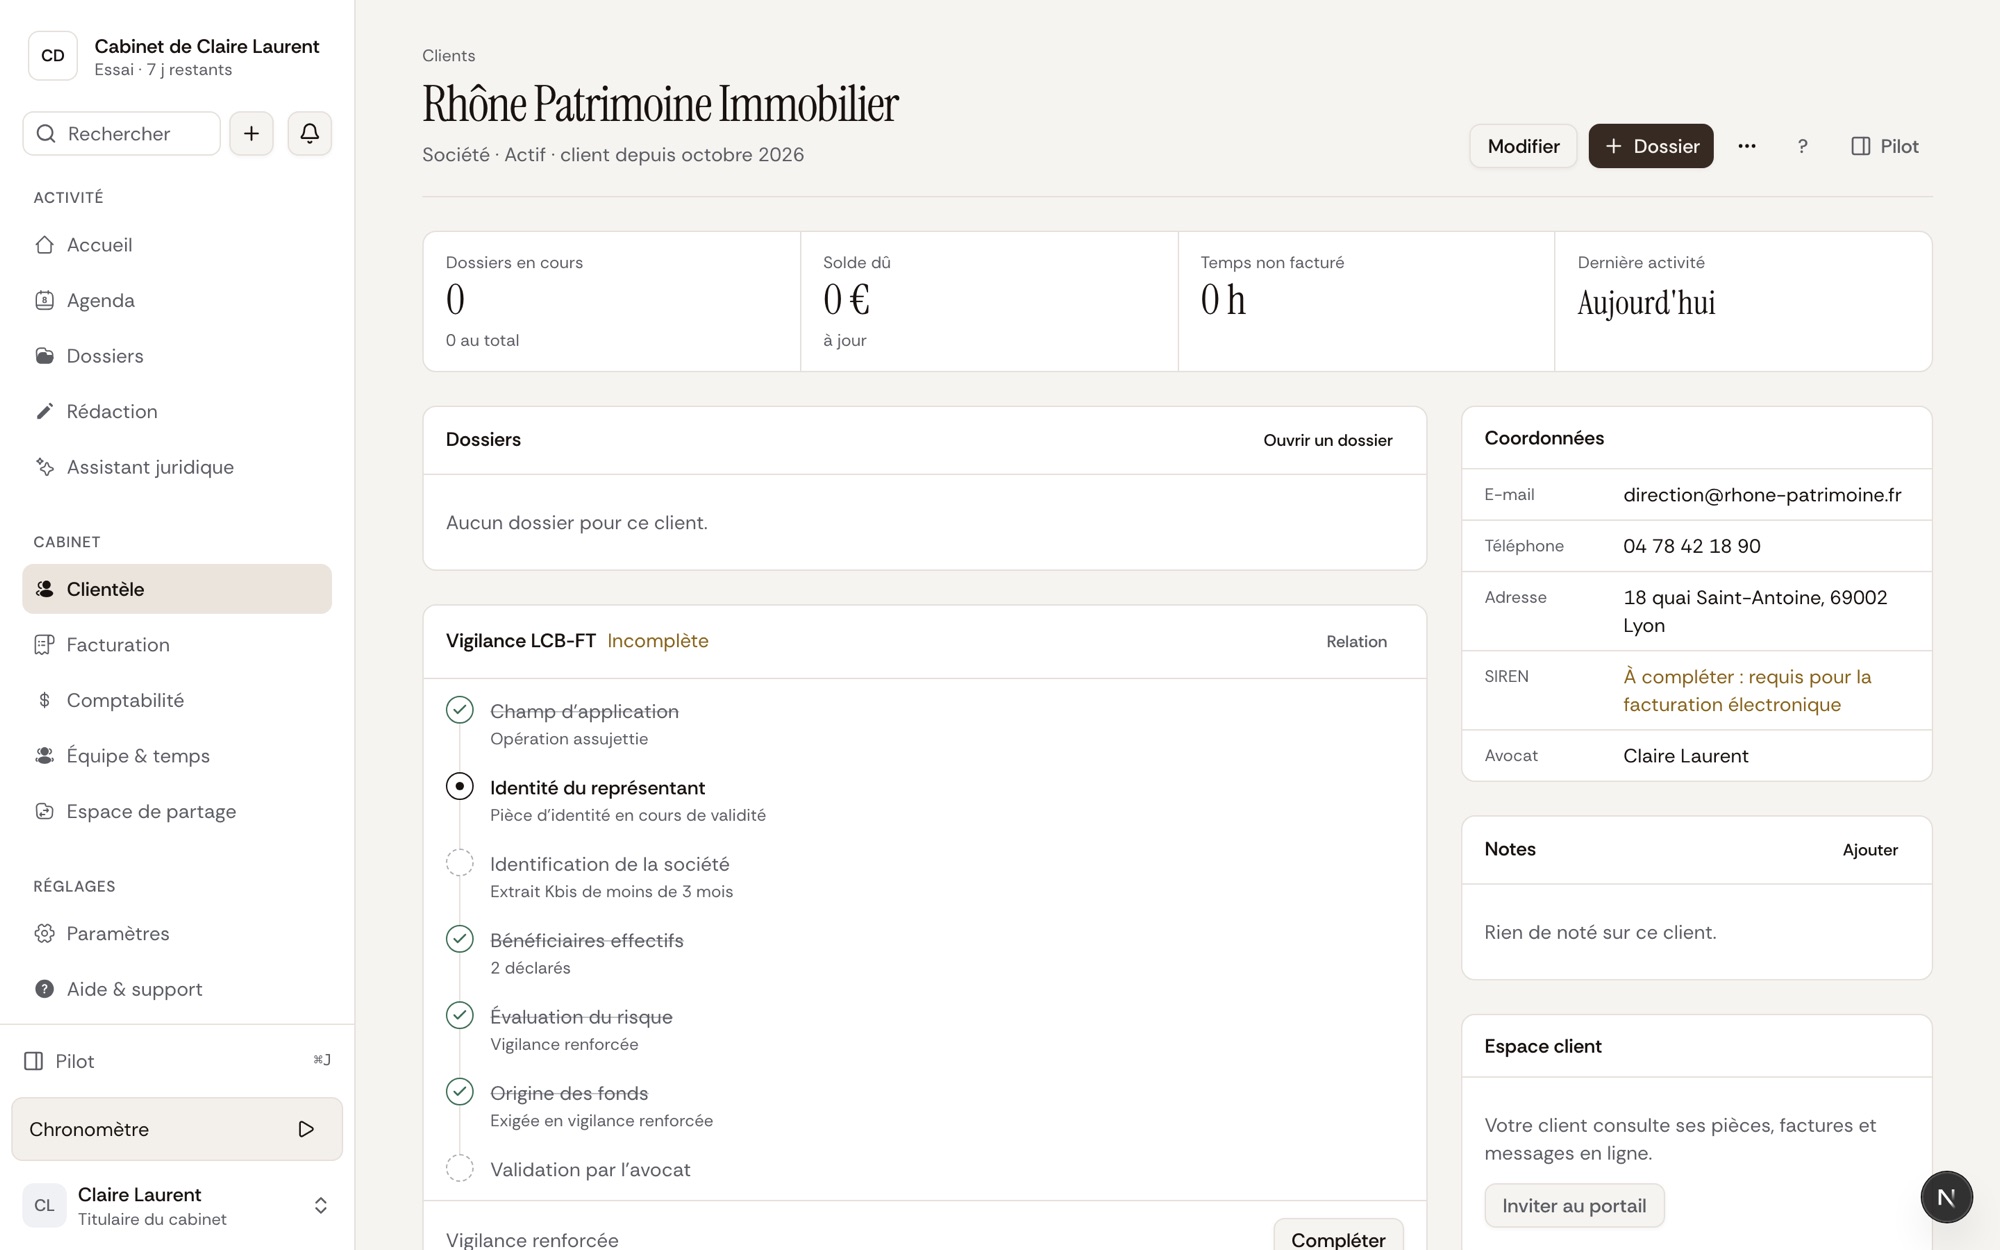
Chaque fiche client comporte un panneau Vigilance LCB-FT. Il affiche un statut (À faire, Incomplète, Complète, Revue à faire ou Hors champ), une liste de contrôle et les justificatifs. Le bouton Commencer ouvre le formulaire de vigilance ; il devient Compléter une fois la vigilance ouverte.
Commencer par le champ d'application
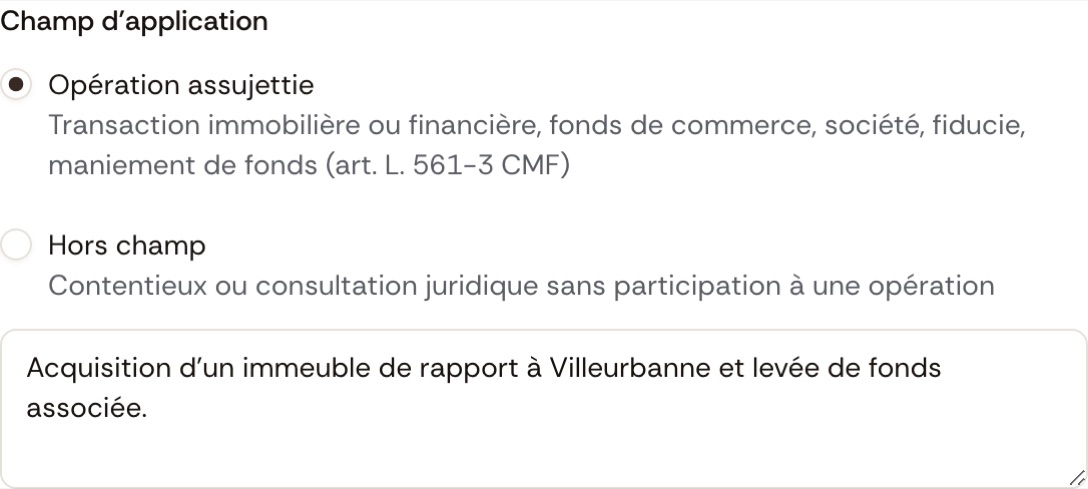
La première rubrique reprend la question de départ : opération assujettie (transaction immobilière ou financière, fonds de commerce, société, fiducie, maniement de fonds) ou hors champ (contentieux ou consultation juridique sans participation à une opération). Un motif facultatif permet de garder la trace de votre raisonnement.
Si vous indiquez « Hors champ », la liste de contrôle se réduit au champ d'application et à l'identité, et le statut passe à Hors champ : vous n'avez pas à remplir une évaluation qui n'a pas lieu d'être, mais votre choix est daté et motivé.
Identification et bénéficiaires effectifs
Pour une personne physique, le formulaire demande l'état civil (nom, prénom, date et lieu de naissance, nationalité) et la date d'expiration de la pièce. Pour une société, il demande en plus le représentant légal, la dénomination, le SIREN, la forme juridique et le siège, puis les bénéficiaires effectifs, avec leur pourcentage de détention ou la nature du contrôle qu'ils exercent.
Ces données sont chiffrées en base. Elles ne sont lisibles que depuis l'espace avocat, et chaque consultation est inscrite au journal du client.
Le niveau de risque
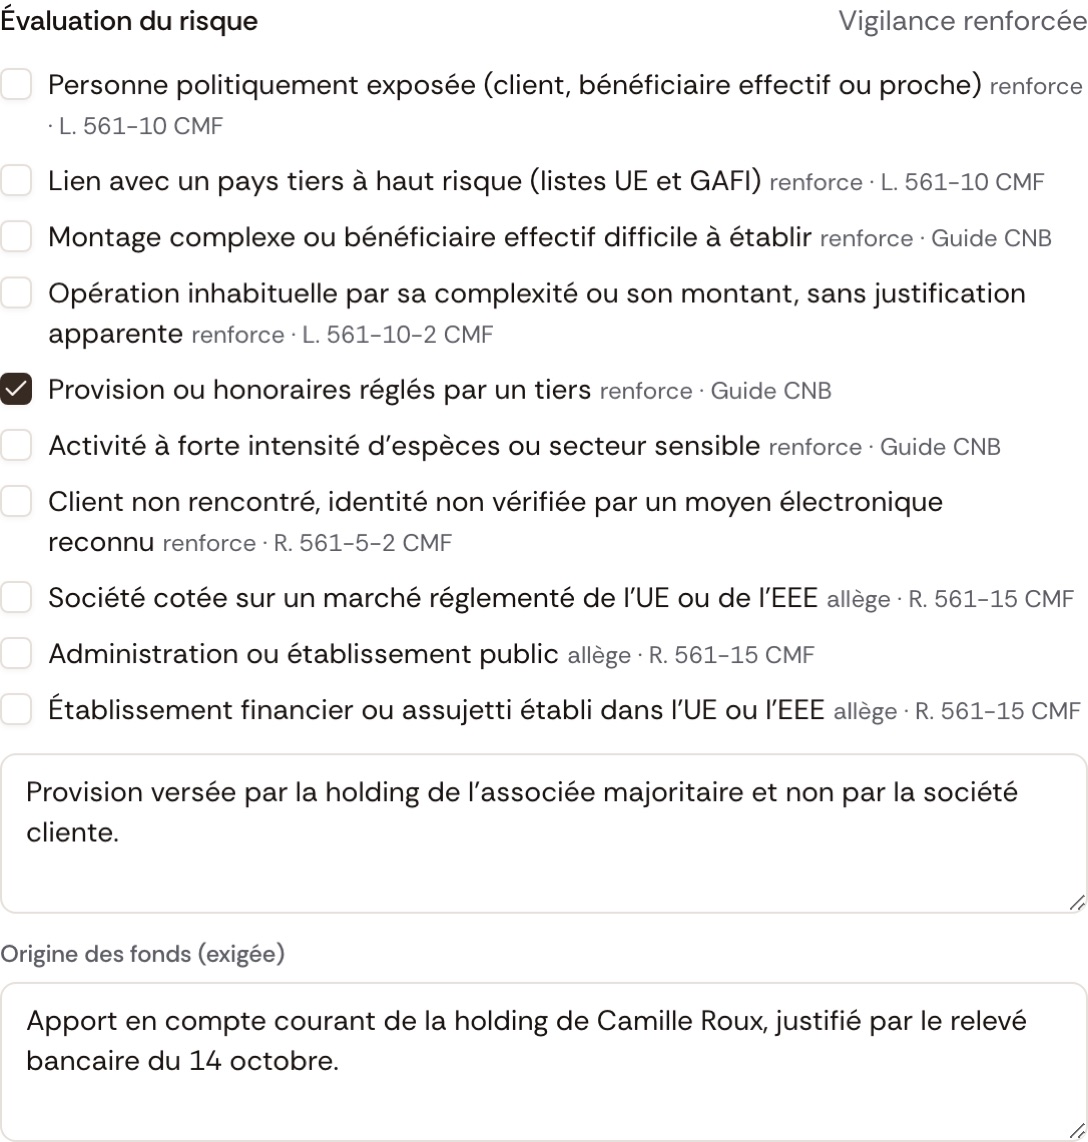
L'évaluation repose sur une liste de critères, chacun accompagné de sa référence :
- critères qui renforcent la vigilance : personne politiquement exposée, lien avec un pays tiers à haut risque, montage complexe ou bénéficiaire effectif difficile à établir, opération inhabituelle, provision ou honoraires réglés par un tiers, activité à forte intensité d'espèces, client non rencontré dont l'identité n'a pas été vérifiée par un moyen électronique reconnu ;
- critères qui permettent de l'alléger : société cotée sur un marché réglementé de l'Union ou de l'EEE, administration ou établissement public, établissement financier ou assujetti établi dans l'Union ou l'EEE.
Lexlane en déduit le niveau : un seul critère aggravant suffit pour une vigilance renforcée ; à défaut, un critère allégeant donne une vigilance simplifiée ; sinon, la vigilance est standard. Une zone de justification permet d'expliquer l'évaluation. En vigilance renforcée, l'origine des fonds devient une étape obligatoire de la liste.
Cette grille est une aide : elle ne remplace pas la classification des risques propre à votre cabinet, et c'est votre justification qui fera foi en cas de contrôle.
Les justificatifs
Sous la liste de contrôle, vous ajoutez les justificatifs en choisissant leur nature : pièce d'identité, extrait Kbis, registre des bénéficiaires effectifs, justificatif de domicile, origine des fonds ou autre. Ils sont stockés à part des pièces du dossier, avec un accès réservé, et chaque ouverture est journalisée.
Si vous avez activé la demande d'identité dans la préparation des rendez-vous (Paramètres, Page de réservation, Ouverture de dossier, Identité), le client dépose lui-même sa pièce d'identité, et un Kbis s'il agit pour une société, avant le premier rendez-vous. Les documents sont repris automatiquement dans la vigilance de sa fiche, marqués comme venant du client. Sur ce parcours, voyez de la prise de rendez-vous au dossier ouvert.
La validation par l'avocat
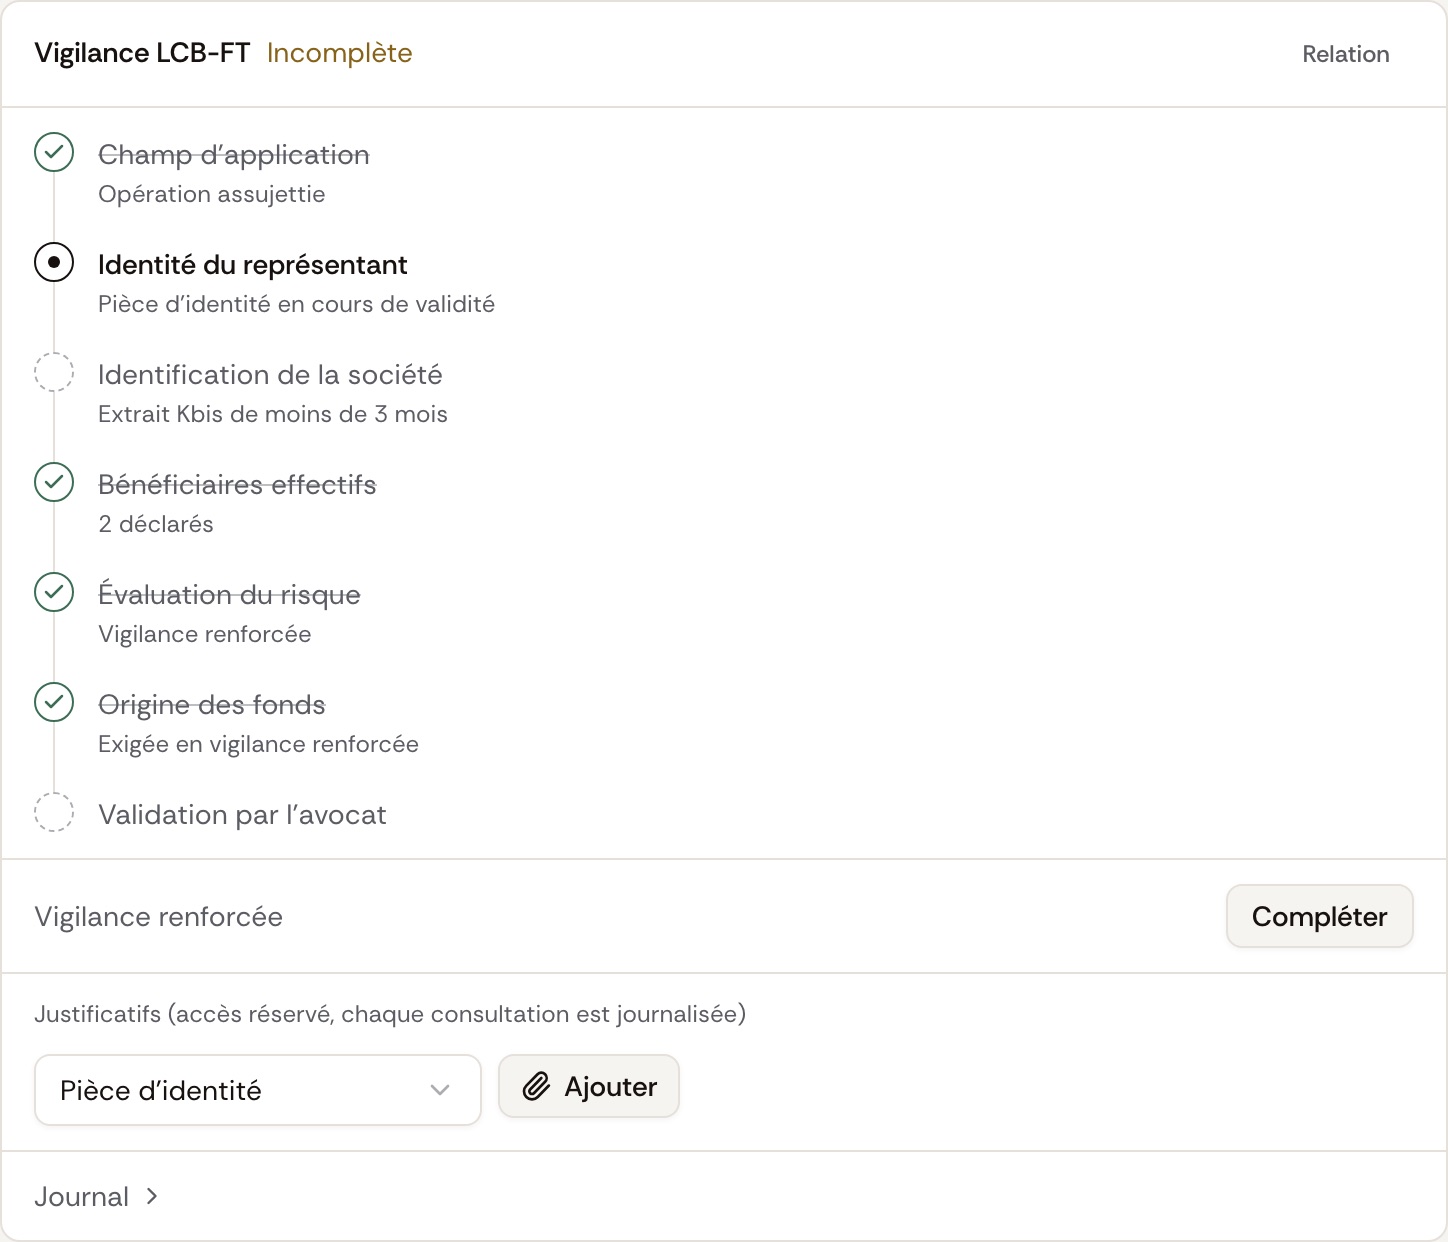
La liste de contrôle s'adapte au client : champ d'application, identité (du client ou du représentant), identification de la société et bénéficiaires effectifs pour une personne morale, évaluation du risque, origine des fonds en vigilance renforcée, puis validation par l'avocat.
Le bouton Valider la vigilance ne s'active que lorsque toutes les étapes obligatoires sont faites. La validation est datée et rattachée à l'avocat qui l'a donnée. Si vous modifiez ensuite l'identification ou les critères de risque, la validation tombe : la vigilance redevient incomplète jusqu'à une nouvelle validation, pour que la date affichée corresponde toujours aux informations en vigueur.
Le suivi dans le temps
La revue périodique
À la validation, Lexlane fixe la date de la prochaine revue selon le niveau de vigilance : 12 mois en vigilance renforcée, 24 mois en standard, 36 mois en simplifiée. Ces durées sont des réglages par défaut, à rapprocher de la politique de votre cabinet.
Chaque lundi matin, une notification signale les revues qui arrivent dans les 30 jours et celles qui sont dépassées. Le statut du client passe à Revue à faire, et le bouton devient Valider la revue.
L'alerte à l'ouverture d'un dossier
Lorsqu'un dossier est ouvert pour un client dont la vigilance n'est pas complète, une notification le signale : « Dossier ouvert sans vigilance LCB-FT complète ». Elle se déclenche si le client a déjà une vigilance ouverte, ou si votre cabinet demande l'identité dans la préparation des rendez-vous. Les cabinets qui ne font que du contentieux ne sont donc pas importunés à chaque nouveau dossier.
La fin de la relation et la conservation
Le menu Relation du panneau permet d'enregistrer la fin de la relation d'affaires, à la date de votre choix. Lexlane calcule alors la fin de la conservation, cinq ans plus tard. Si vous archivez un client sans avoir saisi cette date, elle est déduite de l'archivage.
Une fois le délai écoulé, les éléments de vigilance sont purgés par le traitement mensuel de conservation des données. Vous n'avez pas à tenir de tableau de suivi à côté : la durée légale et la minimisation des données personnelles sont appliquées au même endroit.
Le journal
Le panneau se termine par un Journal : ouverture de la vigilance, modifications, justificatifs ajoutés, retirés ou consultés, consultation de l'identification, validation, fin de relation, reprise depuis la préparation du rendez-vous. Chaque ligne indique la date et l'auteur. C'est ce journal qui permet de répondre, le jour d'un contrôle, à la question « qu'avez-vous vérifié, et quand ? ».
Ce que Lexlane ne fait pas
- Il ne décide pas à votre place si une opération est dans le champ : vous choisissez, et vous motivez.
- Il ne consulte pas pour vous les listes de personnes politiquement exposées ni les listes de gel des avoirs : il enregistre le résultat de vos vérifications.
- Il ne transmet aucune déclaration de soupçon : elle passe par votre bâtonnier.
- Il n'envoie pas ces données à un modèle d'IA : les justificatifs de vigilance restent hors de portée de l'assistant.
En pratique
Commencez par vos clients en cours dans les matières concernées : immobilier, sociétés, fonds de commerce. Pour chacun, indiquez le champ d'application, déposez les pièces que vous avez déjà, cochez les critères de risque et validez. Pour les clients de contentieux, un simple « Hors champ » motivé suffit et vous donne une trace datée.
La vigilance LCB-FT est incluse dans toutes les offres (voir les tarifs). L'essai dure 7 jours, sans carte bancaire : créez votre compte et ouvrez la vigilance de votre premier client.
- LCB-FT
- Anti-blanchiment
- Conformité
- Bénéficiaires effectifs
- Déontologie
- Gestion de la clientèle